
Zollstatus, Umsatzsteuerhistorie, Zollverfahren und Beweisarchitektur als getrennte, miteinander verflochtene Rechtsebenen
von Prof. Dr. Christoph Ph. Schließmann
Abstract
Die steuerliche Identität der Yacht. Die rechtliche Beurteilung einer Yacht wird häufig durch eine scheinbar einfache Statusfrage ersetzt: „EU-versteuert“ oder „nicht EU-versteuert“? Diese Alternative verdeckt eine Vielzahl selbständiger Rechtsfragen. Der zollrechtliche Warenstatus, die Überlassung zu einem Verfahren, die Einfuhrumsatzsteuer, die Besteuerung einzelner Lieferungen und Dienstleistungen, die Vorsteuerbehandlung und die vertraglich geschuldete Nachweisqualität besitzen unterschiedliche Tatbestandsvoraussetzungen. Der Beitrag entwickelt eine Ereignis- und Evidenzmethodik, die diese Ebenen trennt und ihre gesetzlich angeordneten Verknüpfungen sichtbar macht. Eine anonymisierte Fallstudie zeigt abschließend die Konsequenzen, wenn Unionswarenstatus als Ersatzbeweis für eine ordnungsgemäße historische Leasingbesteuerung verwendet wird.
1. Ausgangspunkt: Eine Yacht, mehrere rechtliche Geschichten
Eine Yacht kann vollständig im Zollgebiet der Union hergestellt worden sein, ohne dass damit jede spätere steuerbare Lieferung, jedes Leasingentgelt und jeder Verkauf zutreffend besteuert wäre. Umgekehrt kann eine aus einem Drittland stammende Yacht nach ordnungsgemäßer Überlassung zum freien Verkehr Unionsware sein, obwohl ihre spätere Veräußerung eine neue Umsatzsteuerpflicht auslöst. Schließlich kann eine Nicht-Unionsyacht aufgrund einer zulässigen vorübergehenden Verwendung in der Union liegen, ohne Unionsware zu werden. Die drei Aussagen sind miteinander vereinbar, weil das Recht unterschiedliche Gegenstände erfasst.
Die analytische Einheit ist daher nicht „die versteuerte Yacht“, sondern die Verbindung aus Yachtidentität, Zeitpunkt, Gebiet, Beteiligten, Vorgang, Zollverfahren, Steuerfolge und Beweismittel. Eine historische Steuerzahlung ist ein Ereignis der Steuerbiografie; sie verleiht der Yacht keine allgemeine Immunität gegen spätere Steuerfolgen.
2. Vier voneinander unabhängige Prüfgegenstände
Diese Unterscheidung verhindert zugleich eine Verwechslung von Risiko und Rechtsfolge. Die fehlende Rechnung kann ein Beweisdefizit begründen. Sie bewirkt für sich genommen keine Einfuhr, keine Zollschuld und keine Steuerhinterziehung. Umgekehrt kann eine formal vorhandene Rechnung materiell fehlerhaft sein.
3. Der „freie Verkehr“: drei Normsprachen und ihre Grenzen
3.1 Überlassung zum zollrechtlich freien Verkehr
Art. 201 UZK bezeichnet ein Zollverfahren, durch das Nicht-Unionswaren nach Erfüllung der einschlägigen Voraussetzungen den Status von Unionswaren erhalten. Die Anmeldung ist von der tatsächlichen Überlassung zu unterscheiden. Der Status kann zudem aufgrund der Herstellung nach Art. 5 Nr. 23 UZK entstehen, ohne dass jemals ein Importverfahren stattgefunden hätte. Ein positiver Zollzahlbetrag ist kein notwendiges Merkmal des Unionswarenstatus.
3.2 Freier Warenverkehr im Binnenmarkt
Art. 28 ff. AEUV ordnen den Binnenmarkt und die Zollunion. Die unionsrechtliche Verkehrsfreiheit ist keine steuerliche Unbedenklichkeitsbescheinigung. Die Berufung auf Art. 28 AEUV kann insbesondere keine Aussage über die zutreffende Besteuerung einer bestimmten Leasingrate tragen.
3.3 Steuerrechtlich freier Verkehr und Free pratique
Der Ausdruck „steuerrechtlich freier Verkehr“ hat kontextabhängige Bedeutungen, insbesondere im Verbrauchsteuer- und Einfuhrumsatzsteuerrecht. Das maritime „free pratique“ betrifft demgegenüber gesundheitsrechtliche Hafenfreigaben. Die französische „mise en libre pratique“ ist ein zollrechtlicher Begriff. Gleiche Wörter schaffen keine identischen Tatbestände.
4. Zollgebiet, Mehrwertsteuergebiet und maritime Gewässer
Die territoriale Geografie des Zollrechts deckt sich nicht vollständig mit jener des Mehrwertsteuerrechts. Kanarische Inseln und Åland sind bekannte Beispiele zollrechtlich einbezogener, mehrwertsteuerrechtlich gesonderter Gebiete. Eine Yacht kann deshalb Unionsware sein und bei ihrer Verbringung in das EU-Mehrwertsteuergebiet gleichwohl einen umsatzsteuerrechtlichen Einfuhrtatbestand auslösen. Vor jeder Einordnung ist zu bestimmen, ob die Grenze des Zollgebiets, des Mehrwertsteuergebiets, eines nationalen Steuergebiets oder lediglich die Grenze von Territorialgewässern überschritten wurde.
5. Die steuerlichen Tatbestände sind Vorgänge, keine Eigenschaften
Die Mehrwertsteuersystemrichtlinie erfasst insbesondere Lieferungen gegen Entgelt durch Steuerpflichtige, innergemeinschaftliche Erwerbe, Dienstleistungen und Einfuhren. Die Lieferung knüpft an die Übertragung der Befähigung, wie ein Eigentümer über einen körperlichen Gegenstand zu verfügen, an. Vertragsunterzeichnung, zivilrechtliches Eigentum, Übergabe, Zahlung und physischer Warenweg sind getrennt zu ermitteln.
Ein Unternehmerverkauf kann steuerpflichtig sein, obwohl der Gegenstand seit Jahren Unionsware ist. Ein tatsächlicher Privatverkauf außerhalb einer wirtschaftlichen Tätigkeit ist grundsätzlich nicht steuerbar; bei neuen Beförderungsmitteln bestehen Sonderregeln. „Gebraucht“ im Marktverständnis ersetzt nicht die Prüfung des umsatzsteuerlichen Begriffs eines neuen Fahrzeugs. Differenzbesteuerung, Geschäftsveräußerung und Vorsteuerberichtigung sind weitere eigenständige Tatbestände.
6. Einfuhr, Einfuhrumsatzsteuer und Zollschuld
Die Einfuhrumsatzsteuer ist Teil des Mehrwertsteuersystems und keine Zollabgabe. Zollschuld und Einfuhrumsatzsteuer können bei derselben Warenbewegung betroffen sein; ihre Rechtsgrundlagen und Befreiungstatbestände bleiben eigenständig. Der Zolltarif kann zu einem Nullsatz führen, während Einfuhrumsatzsteuer anfällt. Ebenso kann eine Zollbefreiung greifen, ohne dass jede umsatzsteuerrechtliche Frage erledigt wäre.
Bei Zollverstößen ist zusätzlich zu prüfen, ob und wo die Ware in den Wirtschaftskreislauf der Union eingegangen ist. Die Rechtsprechung zu dieser Schnittstelle, etwa EuGH, C-26/18, Federal Express, ist vor fallbezogener Verwendung im Volltext auf Sachverhalt und tragende Gründe zu kontrollieren. Die Ungültigerklärung einer Anmeldung und eine spätere Steuerkorrektur sind unterschiedliche Rechtsakte.
7. Besondere Zollverfahren und ihre VAT-Schnittstellen
7.1 Temporary Admission
Die vorübergehende Verwendung betrifft Nicht-Unionswaren zur Wiederausfuhr. Sie begründet keinen Unionswarenstatus. Anspruchsberechtigung, Ansässigkeit, Flagge beziehungsweise Registrierung, Nutzungsart und Verfahrensbedingungen sind gesondert festzustellen. Private und kommerzielle Nutzung dürfen nicht über eine einheitliche 18-Monats-Regel bewertet werden. Art. 217 UZK-DA differenziert insbesondere zwischen privat verwendeten See- und Binnenwasserfahrzeugen und kommerziell verwendeten Beförderungsmitteln. Ein Chartervertrag kann zudem eine eigenständige Umsatzsteuer- und maritime Genehmigungsfrage auslösen.
7.2 Rückwaren und Wiedereinfuhr
Die zollrechtliche Rückwarenbegünstigung nach Art. 203 UZK ist mit einer eigenständigen Prüfung der umsatzsteuerrechtlichen Wiedereinfuhrbefreiung nach Art. 143 Abs. 1 Buchst. e MwStSystRL zu verbinden. Die grundsätzlich dreijährige Rückwarenfrist ist keine allgemeine Frist für den Verlust des Unionswarenstatus. Verkauf, Reparatur, Umbau und Wechsel der wieder einführenden Person können die Begünstigung beeinflussen.
7.3 Refit, Lager, Veredelung und Transport
Der wirtschaftliche Zweck „Refit“ entscheidet nicht über das Zollverfahren. Je nach Status und Warenweg kommen etwa aktive Veredelung, Zolllager oder ein anderes Verfahren in Betracht. Die Leistung des Werftbetriebs, die Einfuhr von Ersatzteilen und die spätere Wiederausfuhr sind umsatzsteuerlich und zollrechtlich separat zu prüfen. Auch bei Transport, Transit und Überführung muss die bewegte Lieferung anhand der Verfügungsmacht und des tatsächlichen Beförderungszusammenhangs zugeordnet werden.
8. Die wichtigsten Fallgruppen im Lebenszyklus
9. Leasing, Use and Enjoyment und historische Steuervergünstigungen
Bei Yachtleasing werden die Leasingraten und eine etwaige Kaufoption umsatzsteuerlich eigenständig beurteilt. Die Qualifikation als Dienstleistung oder Lieferung, der Ort der Leistung und eine etwaige Berücksichtigung der tatsächlichen Nutzung außerhalb des maßgeblichen Steuergebiets sind zeitbezogen zu prüfen. Die bloße Anwendung eines historischen pauschalen Abschlags beweist die materielle Rechtmäßigkeit der Abrechnung nicht.
Für das historische französische Leasing wurden in den vorliegenden Fallakten eine 50-%-Pauschalierung und Erklärungen des Leasingnehmers zur Offshore-Nutzung dokumentiert. Das französischrechtliche Gutachten unterscheidet die zulässige Nachweisvereinfachung von der Frage, ob die tatsächliche Nutzung die beanspruchte Behandlung trägt. Die maßgebliche Norm- und Verwaltungslage ist für die Entstehungszeitpunkte der einzelnen Leasingraten zu bestimmen. Spätere Änderungen dürfen nicht rückwirkend als geltendes Recht unterstellt werden.
10. Die Beweisarchitektur: Was ein Dokument tatsächlich trägt
Die Nachweisprüfung verlangt stets die Übereinstimmung von Yachtidentität, Datum, Parteien, Steuergebiet, Tatbestand und Beleg. Das Vorhandensein eines Dokuments ist von seiner inhaltlichen Verifikation zu unterscheiden. Die Nachweislast in einem konkreten Verwaltungs- oder Zivilverfahren folgt den jeweils anwendbaren Regeln; eine pauschale EU-weite Pflicht zur Vorlage eines bestimmten „VAT-paid-Zertifikats“ lässt sich daraus nicht ableiten.
11. Anonymisierte Fallstudie: Wenn Warenstatus die Prüfung einer Leasingbesteuerung verdrängt
In einem dokumentierten Streit über den Verkauf einer gebrauchten Segelyacht war im Kaufvertrag ein bezahlter Mehrwertsteuerstatus angegeben und ein Mehrwertsteuernachweis geschuldet. Die Yacht war Unionsware. Die frühere Finanzierung beruhte auf einem französischen Leasingmodell mit einer 50-%-Behandlung der Leasingraten. Nach dem detaillierten Klägervortrag waren die Erklärungen über die Offshore-Nutzung unzutreffend; es fehlten Routennachweise und es bestanden konkrete Indizien für eine nahezu ausschließlich innergemeinschaftliche Nutzung.
Das eingeholte französischrechtliche Gutachten behandelte die historische Berechnungsmethode und deren Voraussetzungen. Die Beschwerdebegründung in dem späteren Rechtsmittelverfahren dokumentiert darüber hinaus, dass das erstinstanzliche Gericht von einer nicht vollständig entrichteten Mehrwertsteuer ausgegangen sein soll. Das Berufungsgericht leitete die Erfüllung der vertraglichen Angabe zum Mehrwertsteuerstatus dagegen wesentlich aus dem Unionswarenstatus und dem freien Warenverkehr ab. Die Prüfung der tatsächlichen Offshore-Nutzung wurde damit für seine Entscheidung verdrängt.
Dogmatisch ist dieser Schluss nicht tragfähig: Die Eigenschaft als Unionsware beweist keine richtige Bemessung der Leasingraten, keine zutreffenden Nutzungserklärungen und keine vertragsgemäße steuerliche Dokumentation. Ob die Parteien unter dem anwendbaren Kaufrecht dennoch andere Rechtsfolgen vereinbart hatten, bleibt eine zusätzliche privatrechtliche Frage. Ebenso ist eine rechtliche Auslegungsfrage von beweisfähigen Tatsachen wie Fahrtdauer, Route, abgegebenen Erklärungen und vorhandenen Unterlagen zu trennen.
12. Methodik: Die Yacht als zeitabhängige Status- und Ereigniskette
Ein belastbarer Prüfbericht muss die Ereignisse in ihrer tatsächlichen Reihenfolge erfassen: Bau und Erstlieferung, Erwerbe, Einfuhren, Zollverfahren, Leasing, Charter, Refits, Nutzungsänderungen, Ausreisen, Rückkehr und Verkäufe. Für jedes Ereignis werden Rechtsstand, Territorium, Parteien, Steuerfolge, Zollfolge und Evidenz separat dokumentiert. Widersprüche zwischen Vertrag, Rechnung, AIS-Daten und Zollanmeldung sind als offene Punkte auszuweisen.
13. Schlussfolgerung
Die rechtliche Identität einer Yacht ist ein zeitabhängiges Geflecht mehrerer Tatbestände. Der Unionswarenstatus beantwortet eine bestimmte zollrechtliche Frage. Ein Zollverfahren beantwortet eine verfahrensrechtliche Frage. Umsatzsteuerpflicht und Steuererfüllung betreffen konkrete Transaktionen. Nachweise sind nur in ihrer jeweils dokumentierten Reichweite beweiskräftig. Die Gleichsetzung dieser Ebenen erzeugt Fehlbewertungen bei Kauf, Finanzierung, Einfuhr, Charter und gerichtlicher Vertragsauslegung. Rechtssicherheit entsteht erst durch eine ereignisbezogene, quellengebundene und widerspruchsfrei dokumentierte Prüfung.
Yacht VAT & Customs – Lassen Sie Ihren Sachverhalt strukturiert prüfen
Ist der Zoll- und Umsatzsteuerstatus Ihrer Yacht tatsächlich geklärt und ausreichend dokumentiert?
Bei internationalen Yachttransaktionen können sich komplexe Fragen zur Umsatzbesteuerung, zum Unionswarenstatus, zur Einfuhr, zu früheren Leasingmodellen und zur grenzüberschreitenden Nutzung ergeben. Die rechtliche Bewertung hängt regelmäßig von der gesamten Transaktions- und Nutzungshistorie sowie den vorhandenen Nachweisen ab. Eine einzelne Rechnung, die Flaggenregistrierung oder der zollrechtliche Status der Yacht reichen für eine umfassende steuerliche Beurteilung häufig nicht aus.
Beginnen Sie mit unserer kostenfreien strukturierten Sachverhaltsaufnahme
Mit unserem digitalen CPS Yacht VAT & Customs Client Intake können Sie die wesentlichen Informationen zu Ihrer Yacht und Ihrem Anliegen systematisch erfassen.
Der Fragebogen führt Sie durch die relevanten Themenbereiche: Yachtidentität, Eigentum, Nutzung, Umsatzsteuer, Zoll, Leasing, Temporary Admission, frühere Transaktionen und vorhandene Dokumente. Sie können auch angeben, wenn Ihnen bestimmte Informationen fehlen oder der steuerliche Status ungeklärt ist.
Die Erfassung ist kostenfrei und unverbindlich.
Nach Eingang Ihrer Angaben prüfen wir zunächst, welcher anwaltliche Untersuchungs- und Beratungsumfang erforderlich erscheint und ob wir das Mandat übernehmen können. Auf dieser Grundlage erhalten Sie gegebenenfalls ein individuelles Angebot für die rechtliche und steuerliche Prüfung Ihrer Yacht.
Erst nach Ihrer ausdrücklichen Beauftragung entstehen Honorarkosten.
Was Sie von einer anschließenden Mandatsprüfung erwarten können
Je nach Sachverhalt umfasst die beauftragte Untersuchung die zollrechtliche Einordnung der Yacht, die umsatzsteuerliche Behandlung relevanter Transaktionen, die Prüfung früherer Leasing- und Finanzierungsmodelle sowie die Bewertung vorhandener Steuer- und Zollnachweise.
Bei Bedarf werden rechtliche Risiken, Dokumentationslücken und mögliche Maßnahmen zur Herstellung einer belastbaren Steuer- und Zollstruktur aufgezeigt.
>>Jetzt Sachverhalt erfassen<<
CPS Yacht VAT & Customs – Strukturierte Mandantenanfrage starten
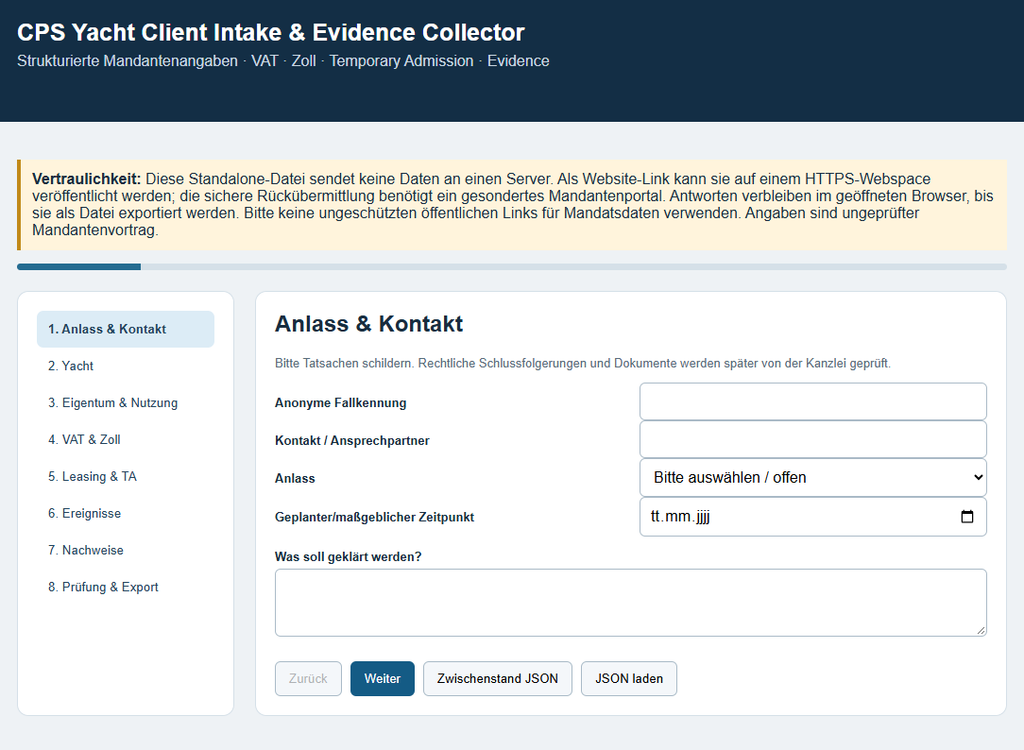
Die Übermittlung des Fragebogens begründet noch kein Mandatsverhältnis. Die kostenfreie Erstaufnahme beinhaltet keine rechtliche oder steuerliche Beratung, keine Statusbestätigung und keine Prüfung der materiellen Richtigkeit Ihrer Angaben. Eine anwaltliche Bearbeitung erfolgt nach gesonderter Mandatsannahme und Honorarvereinbarung.